**快讯:科技股午后异动,新能源产业链集体反弹**
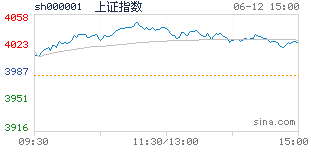
今日A股市场再现结构性分化,上证指数微涨0.12%收于3032点,但创业板指受热门板块带动涨近1.5%。盘中科技股与新能源产业链表现抢眼,半导体、光伏设备板块涨幅居前,多只个股盘中触及涨停;而前期强势的银行、煤炭等防御性板块则出现资金流出迹象。市场成交额较昨日放大8%,北向资金净买入超40亿元,显示短期资金博弈情绪升温。
**半导体板块:政策预期与行业周期共振**
半导体板块成为今日领涨核心,某国产设备龙头股价盘中创年内新高。消息面上,工信部近期密集调研集成电路企业,市场猜测新一轮产业扶持政策或将出台。与此同时,全球半导体销售额连续三个月环比增长,行业库存周期拐点初现。业内人士指出,当前板块估值仍处于历史中位数下方,若政策与基本面形成共振,或引发资金重新布局。值得注意的是,部分设计类企业三季报预喜,但封装测试环节仍受海外订单波动影响,投资者需区分细分领域景气度差异。
**光伏设备:技术迭代催生结构性机会**
光伏板块在连续调整后迎来反弹,TOPCon电池概念股集体走强。据行业协会数据,N型电池片市占率已突破35%,较年初提升12个百分点,技术迭代带来的设备更新需求持续释放。某头部企业近日中标海外百亿订单,显示中国光伏装备全球竞争力进一步提升。不过,行业仍面临硅料价格波动风险,分析师建议重点关注具备技术壁垒的耗材环节与出海逻辑顺畅的整线设备商。
**新能源车:渗透率突破临界点后的新逻辑**
新能源车板块表现分化,智能驾驶细分领域涨幅居前。乘联会数据显示,9月新能源车国内零售渗透率达36.9%, 元鼎证券同比提升14个百分点。机构观点出现分歧:部分基金经理认为,当渗透率超过30%后,行业将从政策驱动转向产品力驱动,具备智能化优势的车企有望脱颖而出;但也有市场人士警告,价格战可能压缩整车环节利润,建议向产业链上游寻找安全边际更高的投资标的。
**银行板块:息差压力下的防御价值弱化**
与成长板块形成对比的是,银行板块全天弱势震荡。最新公布的LPR报价维持不变,但市场对净息差收窄的担忧仍未消散。某国有大行三季报显示,三季度净息差环比下降3BP,资产质量压力隐现。分析人士指出,在货币政策维持宽松、实体融资需求缓慢复苏的背景下,银行板块短期难以获得超额收益,资金或继续向成长风格切换。
**市场观察:风格切换进行时?**
近期市场呈现明显特征:一方面,北向资金连续三日净买入,但主要加仓方向从传统蓝筹转向科技成长;另一方面,两融余额中,创业板占比升至23%,创年内新高。某私募基金经理表示:"当前处于三季报披露期,市场正在用业绩验证成长股的估值合理性。若半导体、新能源等板块能持续兑现业绩,风格切换可能加速。"但也有券商策略师提醒,美联储加息预期反复、地缘政治风险等因素仍可能引发市场波动,建议控制仓位避免追高。
**后市展望:关注三大变量**
1. 政策节奏:财政政策发力方向与产业扶持细则的落地进度
2. 海外约束:美元指数走势及人民币汇率波动对资金流向的影响
3. 业绩验证:三季报中成长板块能否维持高增速预期
市场永远在变化中寻找新平衡在线配资开户,短期异动或许正是资金重新定价的开始。对于投资者而言,在把握结构性机会的同时,更需警惕热门板块拥挤交易的风险。毕竟,在投资的世界里,没有永远的风口,只有不断进化的认知。